真实案例:保安业务年收入6000多万,为什么毛利只剩4%?
一家真实新三板保安企业的年报,揭开规模增长背后的利润难题。开篇年营业收入突破6000万元,意味着一家保安企业已经承担了大量项目、人员与日常运营工作。
摘要|一家真实新三板保安企业的年报,揭开规模增长背后的利润难题。开篇年营业收入突破6000万元,意味着一家保安企业已经承担了大量项目、人员与日常运营工作。
一家真实新三板保安企业的年报,揭开规模增长背后的利润难题。
开篇
年营业收入突破6000万元,意味着一家保安企业已经承担了大量项目、人员与日常运营工作。可营收增长之后,真正留下多少毛利?回款是否同步增长?这些问题,远比合同规模本身更值得管理者关注。
我们查阅了一家新三板挂牌公司的公开年报。数据不是模拟的经营故事,而是经过审计的真实财务披露。
01|真实财报:6659万元收入,只留下约266万元业务毛利
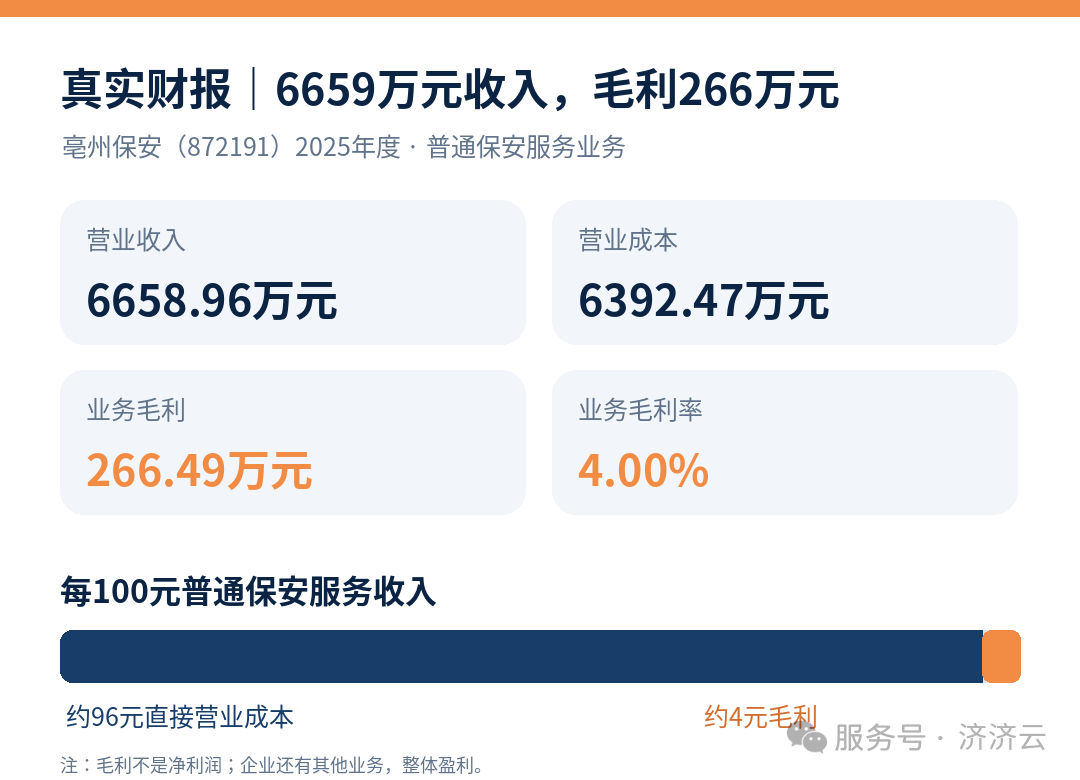
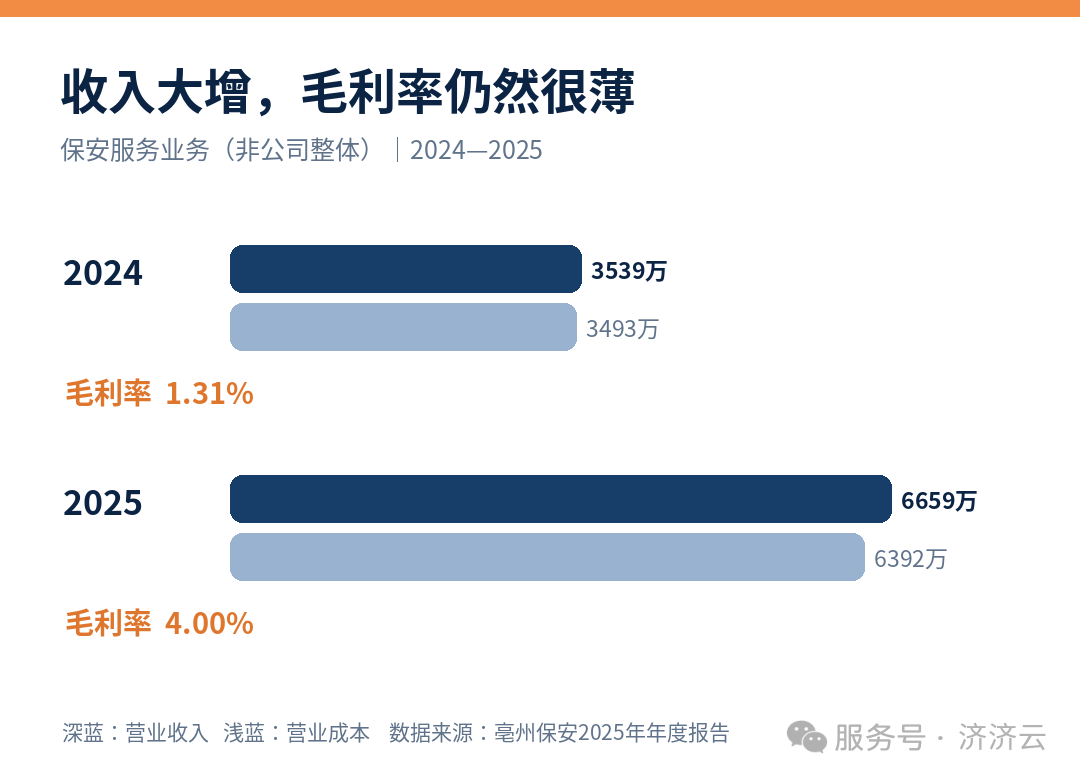
亳州保安服务股份有限公司(证券代码872191)在2025年年报中披露:普通保安服务业务收入66,589,641.58元,营业成本63,924,725.93元,毛利2,664,915.65元,毛利率4.00%。
换句话说,每100元普通保安服务收入,大约96元被直接营业成本占用,剩下约4元毛利。毛利还不是净利润。
这里必须区分业务与公司:亳州保安还经营武装守押等业务,2025年公司整体营业收入约1.317亿元,整体净利润约1424.92万元,不能把普通保安服务4%的毛利率误写成整家公司亏损。
02|规模增长,并不自动带来厚利润
2024年,该公司普通保安服务收入约3538.97万元,毛利率1.31%;2025年收入增至6658.96万元,毛利率改善为4.00%。业务扩张和效率改善能够同时发生,但传统人防服务的盈利空间仍可能相当薄。
它提醒经营者:不能只以营业额判断一个项目是否值得做,更不能把签下订单等同于赚到利润。
03|真正需要排查的,是日常经营中的五个风险点
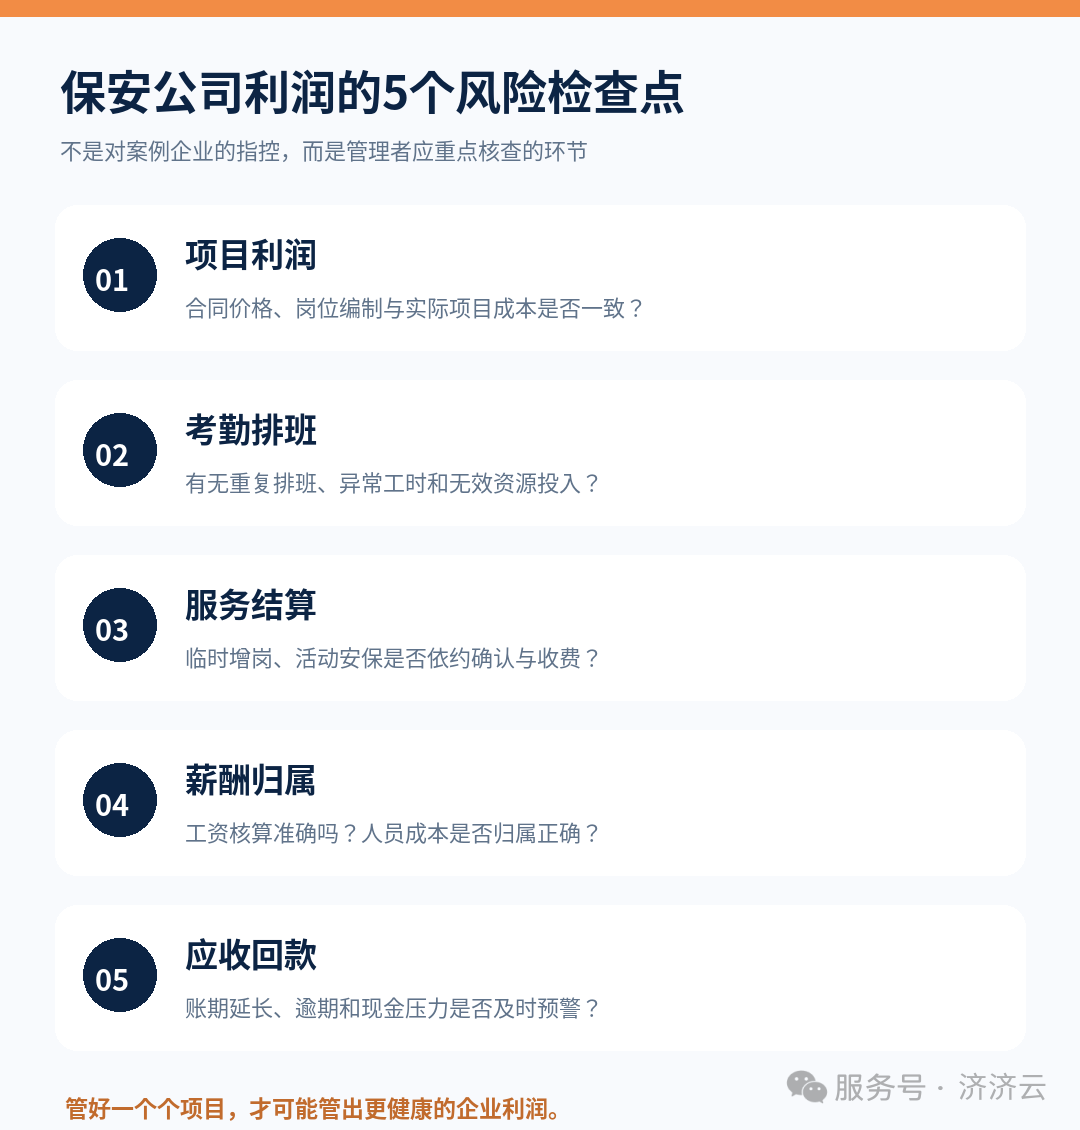
第一,项目利润看不清。签单时有预算,执行时却不能及时把人员配置、实际工时、津贴和直接费用归集到项目。
第二,考勤排班不精准。重复班次、异常工时、跨项目调动未同步等问题,会让成本记录失真,甚至造成无效投入。
第三,服务做了却没有按合同结算。临时增岗、活动安保、延长值守等服务,必须核实是否属于合同范围,合同外的新增服务应依约形成确认记录。
第四,薪酬核算与项目经营脱节。工资必须合法、准确支付,企业还要保证人工成本能够正确归属项目,避免对盈利状况作出错误判断。
第五,只看收入不盯回款。服务费账期延长,会增加运营资金压力;工资和法定用工支出却必须按期履行。
以上是行业经营风险自查框架,并非认为亳州保安存在这五类漏洞。
04|账面盈利,为什么仍要盯紧现金流?
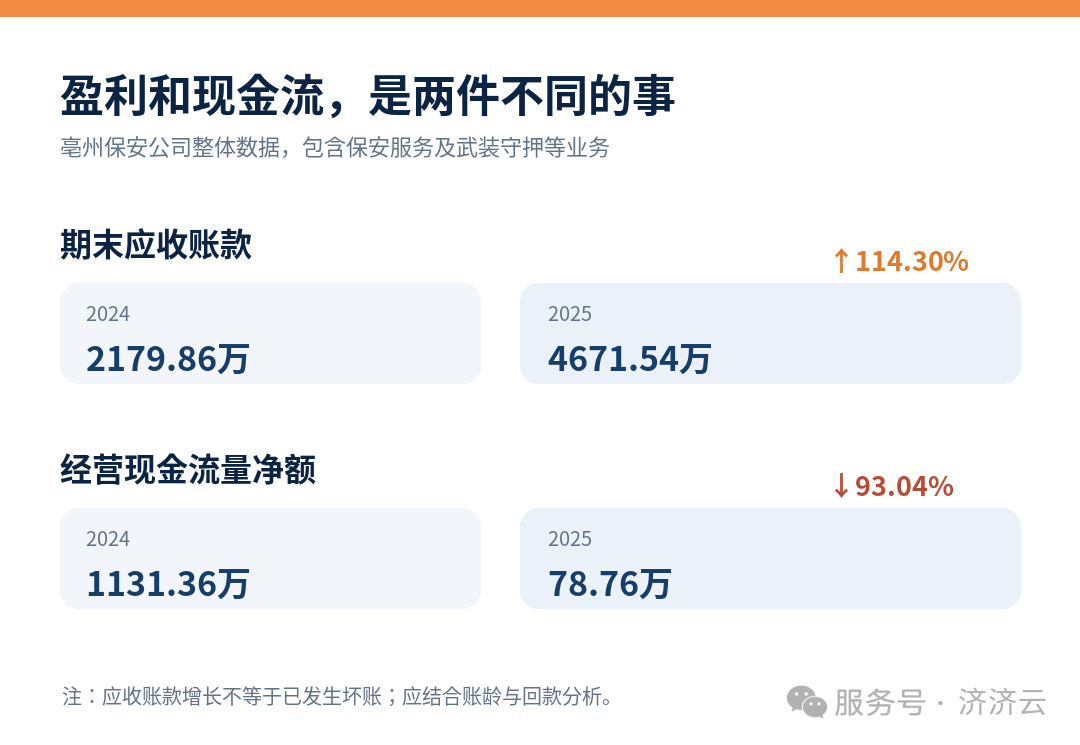
这家企业2025年末应收账款约4671.54万元,较2024年末2179.86万元增长114.30%;同期经营活动现金流量净额由约1131.36万元降至78.76万元。
公司年报解释,应收账款增加主要与期末新增业务较多、部分新增业务结算账期变长有关。需要注意,这些是公司整体指标,不是普通保安服务单一业务分部的指标。
应收增加并不等于坏账,但它提示管理者:收入的增长与现金的到账,不一定同步。
05|比「多接单」更重要的,是让每个项目都算得清
企业真正需要建立的是连续的经营链路:合同定价有依据,项目编制有预算,排班考勤可核实,薪酬费用可归集,临时服务可追踪,应收款项有人负责。
如果一个年收入6000万元的企业在其他条件不变时净利润率提高1个百分点,理论上对应60万元净利润改善。这只是数学关系,不代表案例企业实际实现了这一增量。
利润改善来自定价能力、服务质量、经营效率和资金管理共同作用,而不是通过拖欠工资、减少法定社保或削减必要安全投入实现。
06|AI时代,保安公司的下一步竞争力是什么?
从「人盯表」转向「数据找异常」,值得企业认真探索。把组织人事、项目、排班、考勤、薪酬和应收信息有效关联,可以支持管理者及时发现工时异常、成本偏差和结算遗漏。
人工智能有机会进一步辅助对账、异常核查和经营分析,但效果取决于真实数据、业务流程、审批责任与人工复核。技术不能替代经营判断,也不会自动产生利润。
结语|规模决定企业有多大,经营质量决定企业走多远
6000多万元收入,4%的普通保安服务毛利率,展示了劳动密集型服务业务的现实挑战。它不是一个「某公司管理失败」的故事,而是一份值得同行认真阅读的经营样本。
企业不必只盯着新增多少合同,还应不断追问:每一个项目是否有合理利润?每一项服务是否依约结算?每一笔人工成本是否准确?应收回款是否可控?
让每一个项目创造合理价值,让每一分投入都能被看见。
数据来源
亳州保安服务股份有限公司《2025年年度报告》(公告日期:2026年4月20日)
查看年报业务分部数据
查看年报财务与现金流数据
说明:本文所引普通保安服务业务数据与公司整体财务数据已区分;五项风险点属于经营管理分析,并非对亳州保安具体管理缺陷的指认。本文不暗示该公司整体亏损。
看看济济云如何适配您的业务
让产品顾问结合您的行业、人员规模和项目经营方式准备演示。